2026年中国扫描电镜行业市场深度分析及投资战略咨询
一、行业概述
扫描电子显微镜(SEM)作为材料科学、生命科学、半导体制造等领域不可或缺的高端分析仪器,近年来在中国市场保持快速增长。2025年中国扫描电镜市场规模已突破45亿元,预计2026年将达到52亿元,同比增长约15.6%。国产替代进程加速、半导体产业扩产、新能源材料研发需求爆发,共同构成行业增长的核心驱动力。
二、市场规模与结构分析
2.1 市场规模
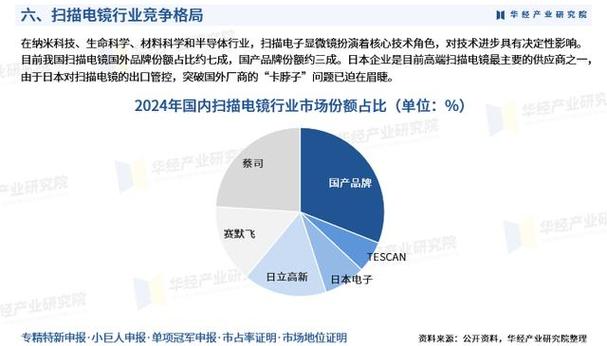
2021-2025年中国扫描电镜市场复合增长率(CAGR)为13.2%,高于全球平均增速(7.8%)。2025年销量约1,850台,其中国产设备占比从2020年的12%提升至2025年的28%。预计2026年国产占比有望突破33%,对应国产市场规模约17.2亿元。
2.2 产品结构
- 钨灯丝扫描电镜:占比约42%,主要应用于教学与常规工业检测,国产化率较高(约45%),价格区间30-80万元。
- 场发射扫描电镜(FE-SEM):占比约48%,高端科研与半导体制造主力,国产化率不足20%,价格区间150-400万元。
- 环境扫描电镜/双束电镜(FIB-SEM):占比约10%,高附加值领域,几乎依赖进口,价格区间500-1,500万元。
2.3 应用领域分布
半导体与电子制造(28%)、材料科学研究(24%)、生命科学(18%)、新能源(12%)、地质矿产(8%)、其他工业(10%)。半导体检测需求增速最快,2025年同比增长22%。
三、竞争格局分析
3.1 国际品牌主导高端市场
蔡司(Zeiss)、赛默飞世尔(Thermo Fisher)、日立高新(Hitachi High-Tech)、JEOL四家合计占据中国场发射及以上级别市场约85%份额。其优势在于分辨率极限、低压性能、原位分析附件生态及软件平台成熟度。
3.2 国产厂商加速追赶
聚束科技、国仪量子、中科科仪、复纳科学仪器等代表企业主要发力钨灯丝与中端场发射产品。2025年国仪量子推出120kV场发射扫描电镜,分辨率达到1.2nm@1kV,标志国产高端化取得阶段性突破。国产优势集中于性价比、本地化服务响应速度(平均48小时 vs 进口品牌2-3周)及定制化开发。
3.3 软件与智能化竞争新维度
扫描电镜行业正从硬件参数竞争转向“硬件+软件+算法”综合能力竞争。AI自动聚焦、自动颗粒分析、能谱联用智能解析、远程运维平台成为差异化关键。国际品牌软件生态完善但存在数据出境合规风险;国产软件在中文界面、本地数据存证、与国产能谱/原位附件联调方面具备优势。软件咨询与定制开发服务市场年增速超过25%,成为行业新增长点。
四、驱动因素与制约因素
4.1 驱动因素
- 政策端: “十四五”及后续规划持续将高端科学仪器国产化列为重点,政府采购对国产设备给予价格扣除等支持。
- 需求端:半导体先进制程与先进封装检测需求、新能源电池材料微观表征、生物医药冷冻电镜关联需求外溢。
- 供给端:国产电子枪、真空系统、探测器等核心部件自给率提升,降低整机制造成本。
- 软件定义仪器:AI辅助图像分析降低操作门槛,拓展工业在线检测场景。
4.2 制约因素
- 高分辨率场发射电子光学系统、高稳定性高压电源等核心技术仍有差距;
- 国际品牌专利壁垒与用户使用惯性;
- 高端人才短缺,尤其电子光学设计与软件算法复合型人才;
- 中美科技博弈下部分高端部件进口受限风险。
五、投资战略建议
5.1 重点投资赛道
- 场发射电子光学系统:投资具备自主电子枪与镜筒设计能力的团队,关注1nm以下分辨率攻关进展。
- SEM专用软件与AI算法:自动缺陷识别、三维重构、能谱智能解析、远程协同平台。软件咨询与SaaS化运维服务具备高毛利、高粘性特征。
- 原位/联用附件生态:拉伸台、加热台、电化学芯片、拉曼联用等,提升单机价值量与客户锁定。
- 工业在线SEM:面向半导体晶圆缺陷复检、锂电池极片检测的自动化机型,打开增量市场。
5.2 投资模式建议
- 早期技术团队:聚焦电子光学、探测器、软件算法初创企业,以天使/Pre-A轮介入,陪伴国产替代窗口期。
- 成长期整机厂商:选择已实现钨灯丝量产、场发射完成样机验证的企业,助力其供应链国产化与产能扩张。
- 软件咨询服务商:关注具备SEM图像处理、仪器控制软件、实验室数字化管理(LIMS)整合能力的软件企业,探索“仪器+软件订阅”商业模式。
5.3 风险提示
技术迭代不及预期风险、国际品牌降价挤压风险、下游资本开支周期性波动风险、核心部件供应中断风险。建议投资组合分散于整机、部件、软件服务三个层次,并重点考察标的企业的知识产权自主性与客户验证进展。
六、结论与展望
2026年是中国扫描电镜行业国产替代从“量的积累”向“质的跃升”转变的关键年份。预计到2028年,国产场发射扫描电镜市场份额有望达到30%,行业整体市场规模将接近70亿元。投资者应重点关注具备电子光学自主设计能力、软件算法差异化优势及半导体/新能源头部客户验证通过的创新企业。软件咨询与智能化服务作为提升仪器附加值的关键环节,将成为贯穿产业链投资的重要主线。
如若转载,请注明出处:http://www.cqjungang.com/product/59.html
更新时间:2026-11-07 20:24:20